

 書籍検索


 eBook
租税法論集I~IV (有斐閣) は、これまでに様々な場所に発表してきた論文を体系的に整理し、全四巻の論文集にまとめたものである。全4巻を通じて貫かれている本論文集の特徴は、以下である。
1. 「法と経済学」の融合: 税制が経済活動に与えるインセンティブを分析し、より効率的で歪みのない制度を提唱。
2. 徹底した私法との対話: 租税法を公法としてのみならず、民法・商法との一貫性において捉える「取引法的アプローチ」を提示。
3. グローバルな比較視点: 日本の法解釈に留まらず、フランス法、アメリカ法、そしてOECD等の国際基準を横断的に参照し、日本の租税法学を国際的な視点から論ずる。
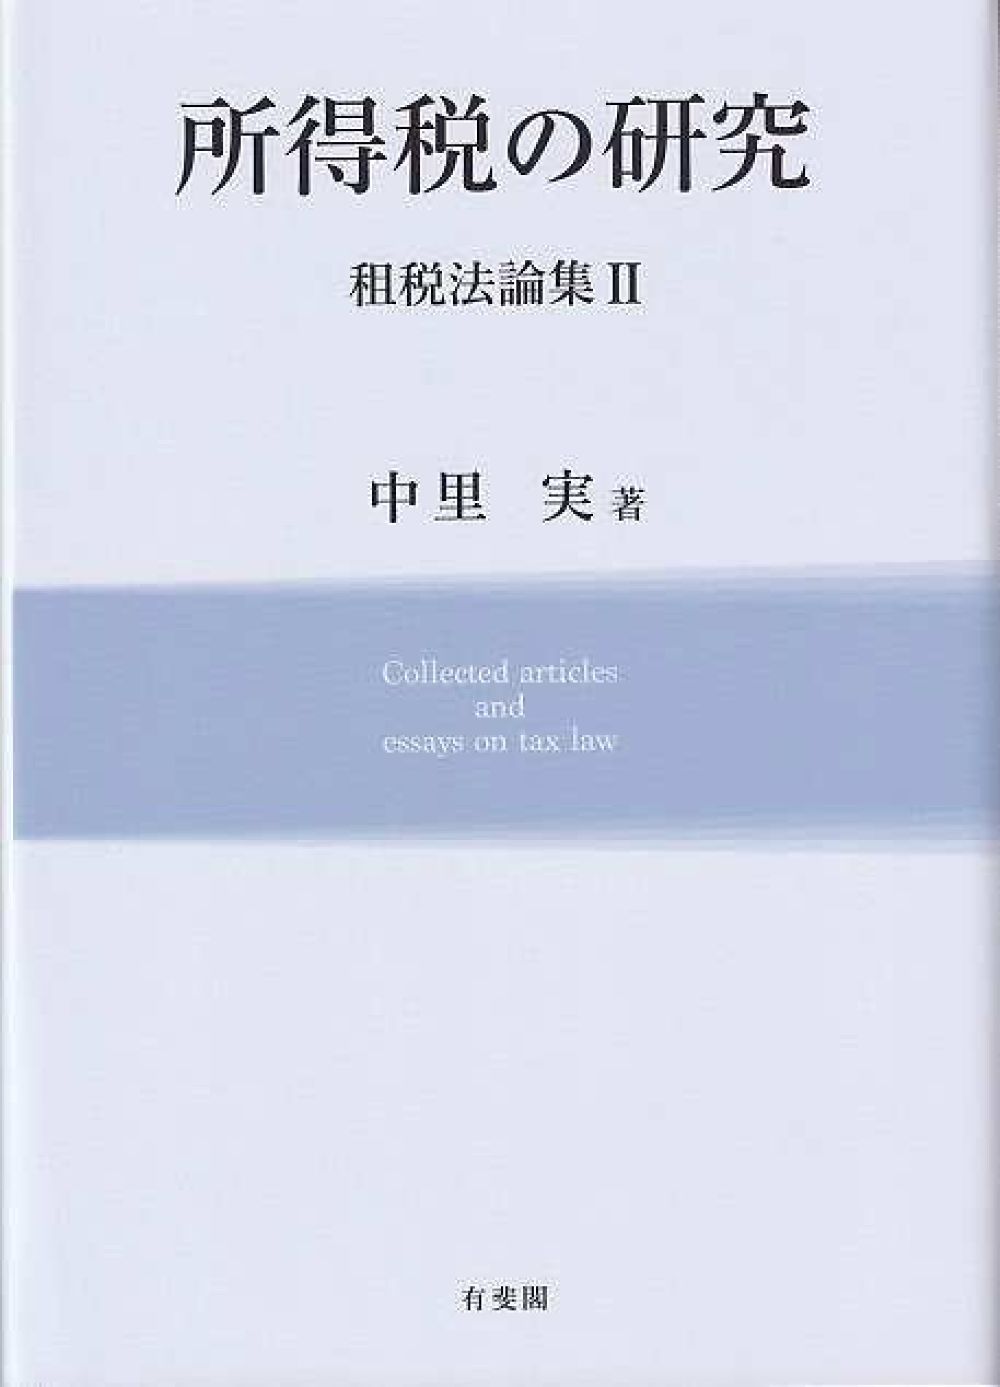
第2巻「所得税の研究」
――所得概念と包括的所得課税の射程
第2巻は、所得税を中心に据えつつ、相続税・贈与税、金融課税、信託やパートナーシップまでを含めて、所得課税の理論的射程を大きく拡張する内容となっている。全体を貫く基本的な問いは、「所得とは何か」「所得を包括的に把握し課税するとは、制度的にいかなる帰結をもたらすのか」である。
第1部 所得税の構造
第1部では、みなし譲渡、所得控除、給与所得課税、所得類型、課税時期といった、所得税の基本構造をなす論点が理論的に検討される。これらの論文は、現行制度の説明にとどまらず、包括的所得概念を理論的に徹底した場合に、制度内部に生じる緊張や矛盾を明らかにすることを目的としている。
人的資本、消費、家庭といったテーマが扱われている点は、所得概念を市場取引に限定せず、価値把握の範囲そのものを問い直す姿勢を示している。
第2部 金融課税
第2部では、デリバティブ取引、LPS、パートナーシップ、信託といった金融取引・金融ヴィークルが集中的に扱われる。ここでの中心的関心は、法形式と経済実態の乖離が、所得課税にどのような理論的困難をもたらすかという点にある。
金融取引の高度化・複雑化が、従来の所得課税の枠組みに突きつける課題が、具体的かつ理論的に整理されている。
第3部 フランスの不動産税制
第3部では、フランスの不動産税制を素材として、流通税、相続税・贈与税、資産税が比較法的に検討される。ここでは、所得課税と資産課税の境界が、制度史的・政策的文脈の中で捉え直されている。
第4部 その他
第4部では、判例評釈や制度論的論文を通じて、所得課税の理論が具体的事案や制度運用とどのように接続するのかが示される。
第2巻の位置づけ
第2巻は、所得税を再分配の道具として単線的に理解するのではなく、価値・時間・金融・家族を内包する複合的制度として理論化することを目指す巻である。
(紹介文執筆者: 法学政治学研究科・法学部 名誉教授 中里 実 / 2026)
本の目次
第1部 所得税の構造
I みなし譲渡と時価主義
II 所得控除制度の経済学的意義
III アメリカにおける給与所得課税
IV 所得税の類型
V human capitalと租税法
VI 所得の構成要素としての消費
VII 所得概念と時間
VIII 家庭と租税制度
第2部 金融課税
I デリバティブ取引と所得課税
II LPSは法人か?
III パートナーシップ課税の国際的側面
IV 集団信託
V fideicommissumと信託法理の生成
第3部 フランスの不動産税制
I 流通税
II 相続税と贈与税
III 資産税
第4部 その他
I 判例研究(その1)
II 判例研究(その2)
III 所得税・法人税は所得に対して課される租税か
IV 会計記録が不備な場合における課税所得の間接的認定方法
V 相続税の理論的問題点に関する暫定的メモ
VI 寄付金控除に関する法人と個人の公平
関連情報
神山裕行 (東京大学大学院法学政治学研究科教授) 評 (『ジュリスト』No.1613, p.113 (2025年7月25日)
https://www.yuhikaku.co.jp/book/b10175849.html
浅妻章如 (立教大学法学部教授) 評 (『世界経済評論』738号2025年5・6月号p.106 2025年5月15日)
http://www.world-economic-review.jp/backnumber/2025/0506/world-economic-review-2025-0506-15.pdf
https://bunshin-do.co.jp/catalogue/book0157.html